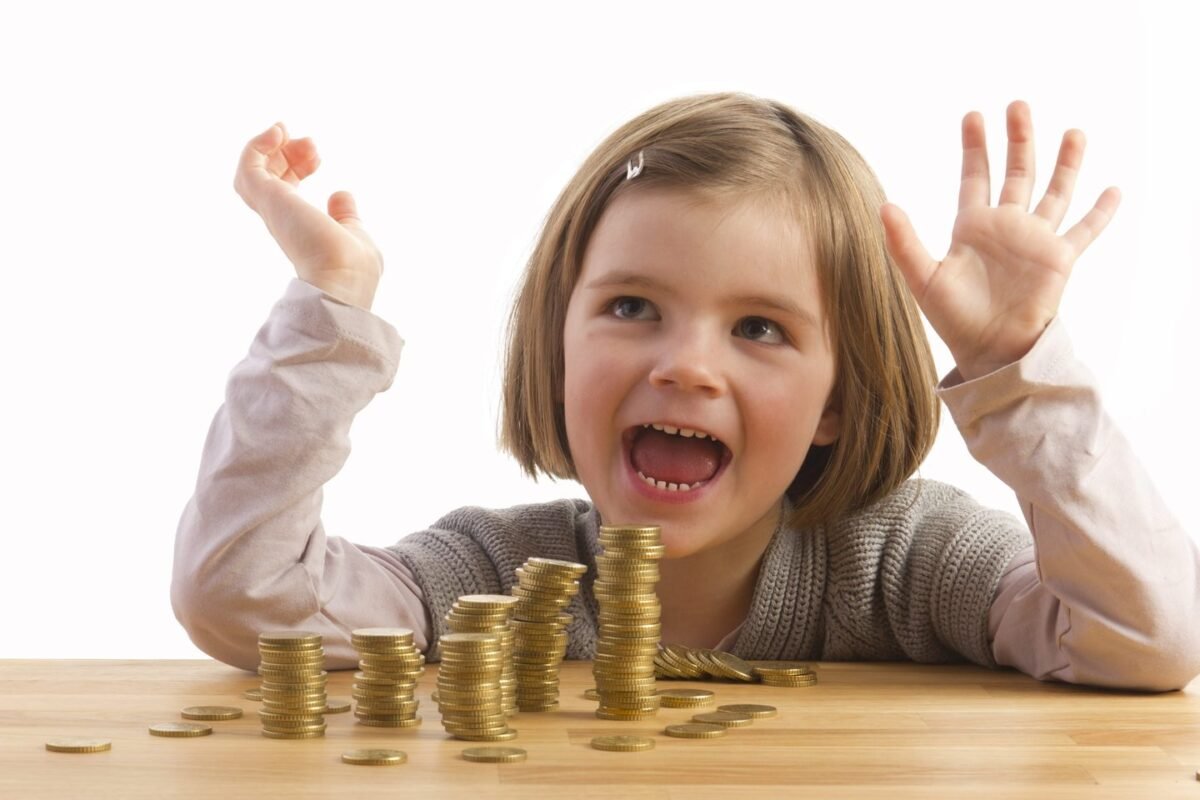
Geštalto psichoterapijos praktikė Sonata Aaltonen teigia, kad tėvai, norėdami išmokyti vaikus atsakingai elgtis su pinigais, ne visada įvertina savo pačių elgesį. Vaikams įtaką daro ne vien tai, ką suaugusieji sako apie finansus, bet ir tai, kaip jie patys leidžia pinigus.
Vaikai greitai pastebi neatitikimą tarp tėvų žodžių ir veiksmų. Jei suaugusieji ragina prieš perkant gerai pagalvoti, tačiau patys dažnai apsiperka impulsyviai, būtent tokį elgesio modelį vaikas ir perima. S. Aaltonen pabrėžia, kad reikšmę turi ir pinigų bei pirkinių vaidmuo šeimos emociniame gyvenime.
Jeigu apsipirkimas tampa būdu nusiraminti, prasiblaškyti ar pagerinti nuotaiką, vaikas gali išmokti nemalonių jausmų ieškoti sprendžiant vartojimu. Ilgainiui tai gali paveikti jo santykį su pinigais: užuot mokęsis atpažinti ir išbūti emocijas, jis gali rinktis greitą palengvėjimą per pirkinius.
Vaiko požiūrį į finansus formuoja ir pokalbiai apie šeimos sprendimus. Tėvai dažnai tikisi, kad vaikas supras, kodėl negali gauti norimo daikto, tačiau ne visuomet paaiškina tokio sprendimo priežastis. Pasak specialistės, svarbu parodyti, kad atsisakyti pirkinio galima ne vien todėl, kad šeima neturi pakankamai pinigų.
Užuot tiesiog pasakius, kad pinigų nėra, galima paaiškinti, jog šeima šiuo metu taupo atostogoms, planuoja didesnes išlaidas arba kitus poreikius laiko svarbesniais. Toks paaiškinimas padeda vaikui suprasti, kad finansų valdymas reiškia ne tik turimų pinigų skaičiavimą, bet ir prioritetų nustatymą bei apgalvotų sprendimų priėmimą.
Norėti galima, tačiau nebūtina turėti iškart
Vaikui svarbu paaiškinti, kodėl šeima nenori arba negali skirti pinigų jo norimam daiktui. Tačiau, S. Aaltonen teigimu, ne mažiau svarbu laikytis priimto sprendimo net tada, kai vaikas supyksta ar nusivilia.
Jeigu kiekvienas noras patenkinamas iškart arba tėvai nusileidžia vaikui pradėjus pykti, jis netenka galimybės mokytis palaukti. Tai nereiškia, kad reikia slopinti jo norus ar svajones. Vaikui galima paaiškinti, kad norėti yra normalu, tačiau ne viską privalu turėti čia ir dabar. Jei jis siekia brangesnio daikto, šeima gali kartu apskaičiuoti, kiek reikėtų sutaupyti ir kiek laiko tai užtruktų.
Specialistė taip pat atkreipia dėmesį, kad pinigai ir dovanos neturėtų tapti pagrindiniu atlygiu už pasiekimus ar būdu kompensuoti dėmesio stoką. Vaikas turi jaustis vertinamas ne vien dėl rezultatų ar gautų daiktų. Priešingu atveju jis gali susieti savo vertę su materialiais dalykais, o pinigus laikyti priemone pelnyti pripažinimą ar dėmesį.
Taupymas konkrečiam daiktui – dar ne visas finansinis ugdymas
Išmokyti vaiką palaukti, atsisakyti spontaniško pirkinio ir taupyti norimam daiktui yra svarbu, tačiau vien šių įgūdžių nepakanka. Draudimo bendrovės ERGO Gyvybės draudimo departamento vadovė Baltijos šalyse Vaida Jauneikaitė-Prakienė teigia, kad vaikas turėtų palaipsniui susipažinti ir su ilgalaikiu finansų planavimu.
Taupydamas dviračiui ar telefonui vaikas paprastai turi konkretų tikslą – žino reikiamą sumą ir norimą įsigijimo laiką. Ilgalaikis planavimas yra kitoks, nes po kelerių ar keliolikos metų gali pasikeisti poreikiai ir galimybės. Todėl vaikui verta paaiškinti, kad kaupiama ne tik iš anksto numatytam pirkiniui, bet ir didesnei finansinei laisvei ateityje.
Suprasti šį principą vaikams gali padėti šeimos pavyzdys. Tėvai gali parodyti, kaip planuoja didesnes išlaidas, kaupia ateičiai ir priima su tuo susijusius sprendimus.
Vaikai turėtų matyti, kad šeima galvoja ne tik apie artimiausius pirkinius, bet ir apie finansinius poreikius po kelerių ar keliolikos metų. Vienas iš tokių tikslų gali būti kaupimas paties vaiko ateičiai. Vyresniam vaikui galima paaiškinti, kodėl šeima nusprendė reguliariai atsidėti pinigų ir kaip pasirinko juos kaupti ar investuoti.
V. Jauneikaitė-Prakienė pabrėžia, kad ilgalaikiam kaupimui nebūtinos didelės sumos – svarbiausia nuoseklumas. Pavyzdžiui, pasirinkus investicinį gyvybės draudimą, kas mėnesį galima investuoti ir po 50 eurų, kartu pasirenkant gyvybės, kritinių ligų bei traumų draudimo apsaugas visai šeimai. Vaikui tai gali tapti pavyzdžiu, kaip nedideli, tačiau reguliarūs sprendimai virsta ilgalaikio finansinio planavimo dalimi.